


2026-11-16
新世界发展(17.HK) 昨日(15日)宣布供股集资249亿元
资本重新整合建议包括以下各项:
倘现有股东选择不参与供股,则按参考基准价每股股份约5.06港元计算的理论摊薄价每股股份约1.25港元为基准,供股将导致约75.3%的理论摊薄效应, 瑞银指因大幅摊薄而出现约75%股价负面反应。
瑞银指出,供股本身并非市场意料之外,因近期周大福企业向香港机场管理局授出的期权已暗示潜在股本融资,但巨大折让及摊薄幅度则震惊市场, 供股后,该行估计新世界备考净负债比率(包括永续资本证券)将由102%改善至74%,但仍为主要上市港股同业中最高。管理层于简报会表示,现金流改善后会尝试恢复派息,惟目前未就未来派息作出保证。瑞银维持新世界「沽售」评级及目标价4港元,目标价按对其每股资产净值(NAV)估计15.9港元折让75%计算。
花旗发表报告指,此次供股预计在初期将净负债减少249亿港元,降至1014亿港元,并将股东权益总额提升至2097亿港元。模拟净负债比率将从68%降至48%(若将永续资本证券(PCS)视为权益;若将 PCS 视为债务,则从98%降至71%)。此外,随着738亿港元银行信贷额度的到期日延长两年,新世界发展的流动性状况及债务到期结构有望得到改善。不过,该行预期,这将导致每股资产净值(NAV)被摊薄至87.8%,降至2.53港元;同时,2027/2028财年的每股盈利(EPS)预计将分别被摊薄约81%和92%。花旗对新世界发展目标价为6.9港元,投资评级为「中性」。
美银证券指规模符合《彭博》报道,但高于投资者预期约20亿美元,认购价0.9港元亦较预期折让更深, 该行维持「跑输大市」评级及目标价4.7港元,认为不确定因素太多,难以重振新世界发展的股权叙述,并对其五年业务路线图(至2031年底达1,500亿至2,000亿港元发展物业及资产出售)存有风险,该计划高度依赖非核心资产出售及北部都会区农地变现;按永续债作债务计算,备考净负债比率仍高企于75%,短期内恢复派息机会不大,机场管理局入股亦非该行基本情景。
未来五年,管理层目标合约销售及资产出售达1,500亿至2,000亿港元,并削减总债务400亿至500亿港元,该行认为主要动力将来自北部都会区发展。
现时尚未正式获得批准, 须待2027年1月5日举行的股东特别大会(EGM)上,经独立股东(超过50%)投票表决批准。
本文所提供的任何数据只供参考之用。并不对这些数据的准确性、完整性 、合时性或对基于这些资料而作出的任何决定负责。

参考香港交易所于 2024 年 6 月 18 日发布的香港证券及衍生产品市场维持恶劣天气下交易的
咨询总结,该措施将于 2024 年 9 月 23 日开始实行。
「恶劣天气交易日」是指在星期一至五(不包括香港公众假期)期间任何一天发生恶劣天气情况,包括:香港天文台发出的八号或以上台风信号或黑色暴雨警告,或香港特区政府发出的「极端情况」公告。
鉴于香港交易及结算所有限公司(下称「港交所」)宣布由 2024 年 9 月 23 日起实施恶劣天 气情况下仍维持股市交易; 有见及此,本公司向所有客户作出以下提示:
如对上述有任何查询,欢迎致电(852) 3589 1623 与客户服务部联络。
由于港灯进行电力设备紧急维修工程, 本公司的证券交易系统及设施将于以下时段暂停服务:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之处,敬请见谅。
反诈骗声明
鸿升证券有限公司就伪冒网站发表声明
鸿升证券有限公司提示客户慎防伪冒本行的网站。有关伪冒网站通过虚假网站或手机实时通讯软件(如WhatsApp)邀请投资者参与非法证券活动,以获得佣金或其他可观的回报。
鸿升在此提醒客户,本行与伪冒电邮及网站并无任何关系。客户应注意妥善保管个人登入数据,而公司不会透过短讯或电邮超链接,要求客户登入其网站或流动应用程序进行银行帐户汇款,更不会透过短讯,要求客户提供任何敏感的个人资料。
以下为有关伪冒电子邮件的截图及伪冒网站连结:
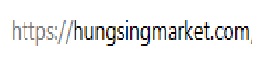
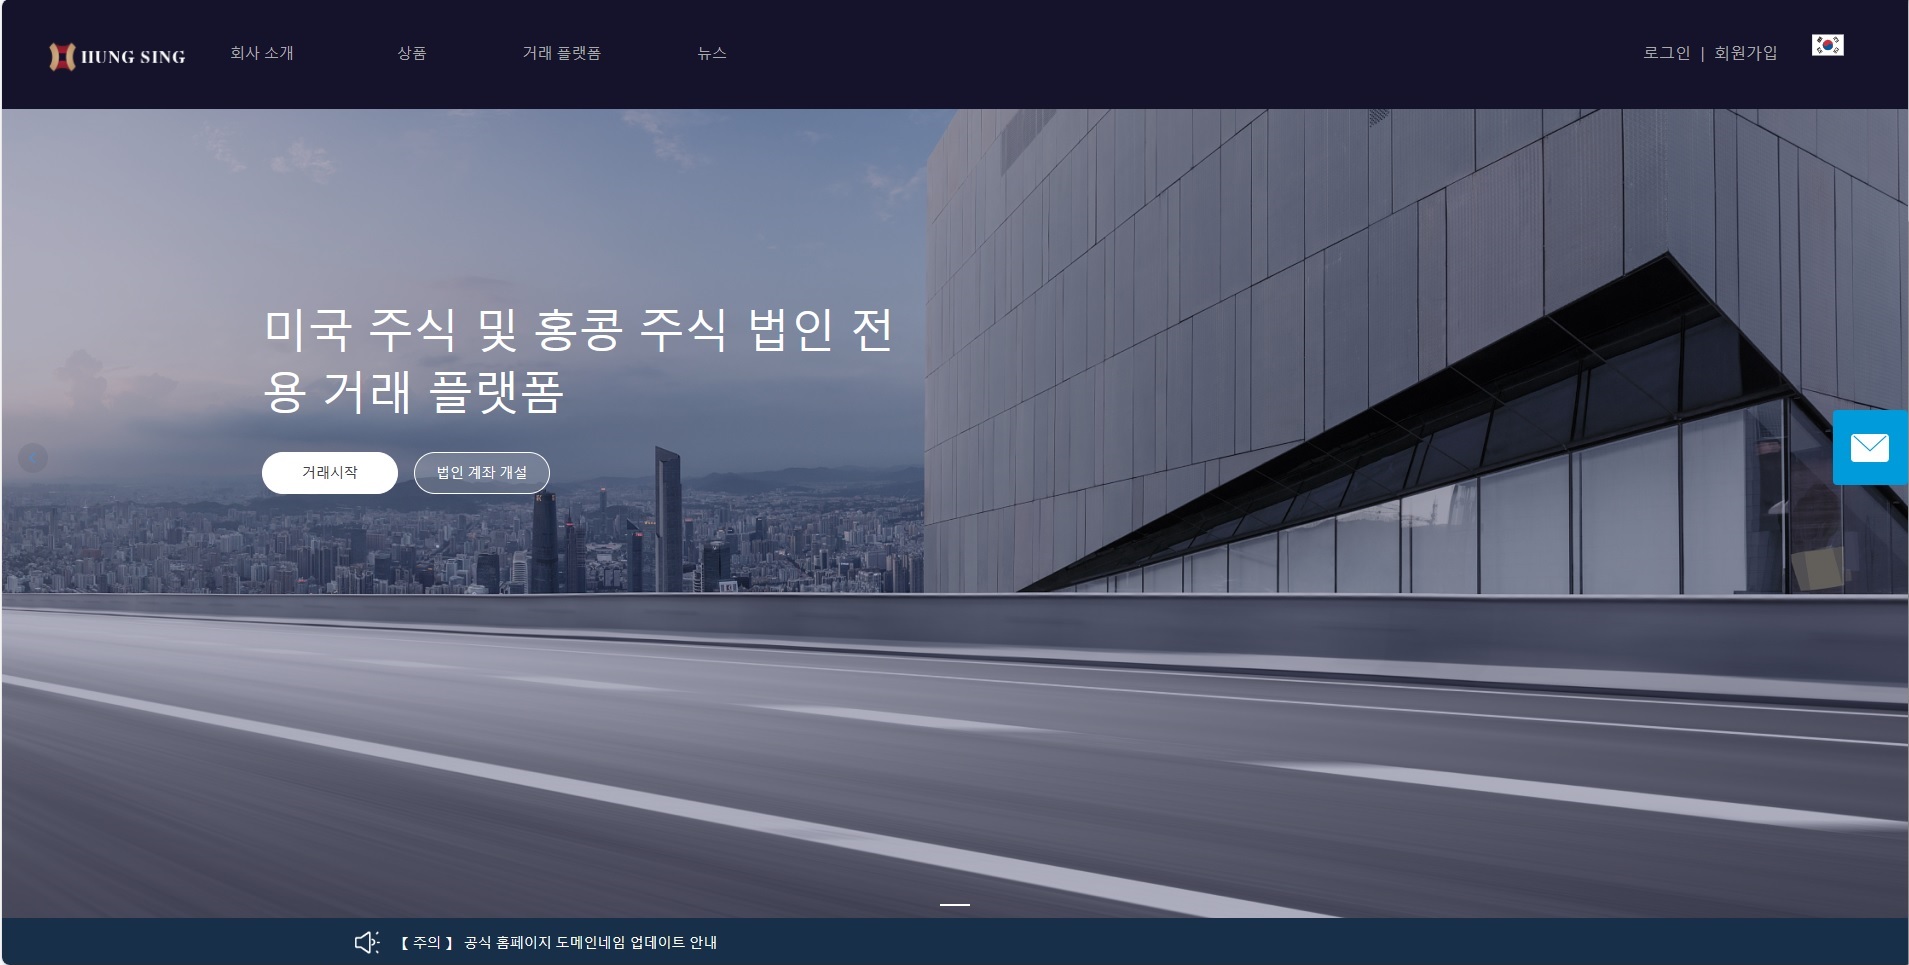
同时, 鸿升希望提醒公众以下欺诈行为,在某些情况下,某些声称是鸿升员工的个人会招揽投资者购买股票、加入投资计划或纳税。他们中的一些人通过出示伪造的鸿升名片、员工证或包含鸿升标志的文件,谎称代表鸿升。
鸿升在此重申,本行的香港网址为 www.hungsing.org。客户如需使用证券服务,应在浏览器上地址的欄目输入正确网址。
鸿升正与有关方面关闭伪冒网站。客户如有怀疑,请致电我们的客户服务热线(852) 3589 1623或发送电子邮件至[email protected],并向当地执法机构报告此事。
系统已恢复正常。 如仍有任何问题, 请打电话: 3589 1668 与客户经理联系。不便之处, 敬请原谅!
因网络故障,网络供应商正加急抢修中。 在此期间, 请打tel: 3589 1668 联系客户经理为您下单。 不便之处, 敬请原谅!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客户服务热线: (852) 3589 1623

