


2026-11-16
新世界發展(17.HK) 昨日(15日)宣布供股集資249億元
資本重新整合建議包括以下各項:
倘現有股東選擇不參與供股,則按參考基準價每股股份約5.06港元計算的理論攤薄價每股股份約1.25港元為基準,供股將導致約75.3%的理論攤薄效應, 瑞銀指因大幅攤薄而出現約75%股價負面反應。
瑞銀指出,供股本身並非市場意料之外,因近期周大福企業向香港機場管理局授出的期權已暗示潛在股本融資,但巨大折讓及攤薄幅度則震驚市場, 供股後,該行估計新世界備考淨負債比率(包括永續資本證券)將由102%改善至74%,但仍為主要上市港股同業中最高。管理層於簡報會表示,現金流改善後會嘗試恢復派息,惟目前未就未來派息作出保證。瑞銀維持新世界「沽售」評級及目標價4港元,目標價按對其每股資產淨值(NAV)估計15.9港元折讓75%計算。
花旗發表報告指,此次供股預計在初期將淨負債減少249億港元,降至1014億港元,並將股東權益總額提升至2097億港元。模擬淨負債比率將從68%降至48%(若將永續資本證券(PCS)視為權益;若將 PCS 視為債務,則從98%降至71%)。此外,隨著738億港元銀行信貸額度的到期日延長兩年,新世界發展的流動性狀況及債務到期結構有望得到改善。不過,該行預期,這將導致每股資產淨值(NAV)被攤薄至87.8%,降至2.53港元;同時,2027/2028財年的每股盈利(EPS)預計將分別被攤薄約81%和92%。花旗對新世界發展目標價為6.9港元,投資評級為「中性」。
美銀證券指規模符合《彭博》報道,但高於投資者預期約20億美元,認購價0.9港元亦較預期折讓更深, 該行維持「跑輸大市」評級及目標價4.7港元,認為不確定因素太多,難以重振新世界發展的股權敘述,並對其五年業務路線圖(至2031年底達1,500億至2,000億港元發展物業及資產出售)存有風險,該計劃高度依賴非核心資產出售及北部都會區農地變現;按永續債作債務計算,備考淨負債比率仍高企於75%,短期內恢復派息機會不大,機場管理局入股亦非該行基本情景。
未來五年,管理層目標合約銷售及資產出售達1,500億至2,000億港元,並削減總債務400億至500億港元,該行認為主要動力將來自北部都會區發展。
現時尚未正式獲得批准, 須待2027年1月5日舉行的股東特別大會(EGM)上,經獨立股東(超過50%)投票表決批准。
本文所提供的任何資料只供參考之用。並不對這些資料的準確性、完整性 、合時性或對基於這些資料而作出的任何決定負責。

參考香港交易所於 2024 年 6 月 18 日發佈的香港證券及衍生產品市場維持惡劣天氣下交易的
諮詢總結,該措施將於 2024 年 9 月 23 日開始實行。
「惡劣天氣交易日」是指在星期一至五(不包括香港公眾假期)期間任何一天發生惡劣天氣情況,包括:香港天文臺發出的八號或以上颱風信號或黑色暴雨警告,或香港特區政府發出的「極端情況」公告。
鑑於香港交易及結算所有限公司(下稱「港交所」)宣佈由 2024 年 9 月 23 日起實施惡劣天 氣情況下仍維持股市交易; 有見及此,本公司向所有客戶作出以下提示:
如對上述有任何查詢,歡迎致電(852) 3589 1623 與客戶服務部聯絡。
由於港燈進行電力設備緊急維修工程, 本公司的證券交易系統及設施將於以下時段暫停服務:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之處,敬請見諒。
反詐騙聲明
鴻昇證券有限公司就偽冒網站發表聲明
鴻昇證券有限公司提示客戶慎防偽冒本行的網站。有關偽冒網站通過虛假網站或手機即時通訊軟體(如WhatsApp)邀請投資者參與非法証券活動,以獲得佣金或其他可觀的回報。
鴻昇在此提醒客戶,本行與偽冒電郵及網站並無任何關係。客戶應注意妥善保管個人登入資料,而公司不會透過短訊或電郵超連結,要求客戶登入其網站或流動應用程式進行銀行帳戶匯款,更不會透過短訊,要求客戶提供任何敏感的個人資料。
以下為有關偽冒電子郵件的截圖及偽冒網站連結:
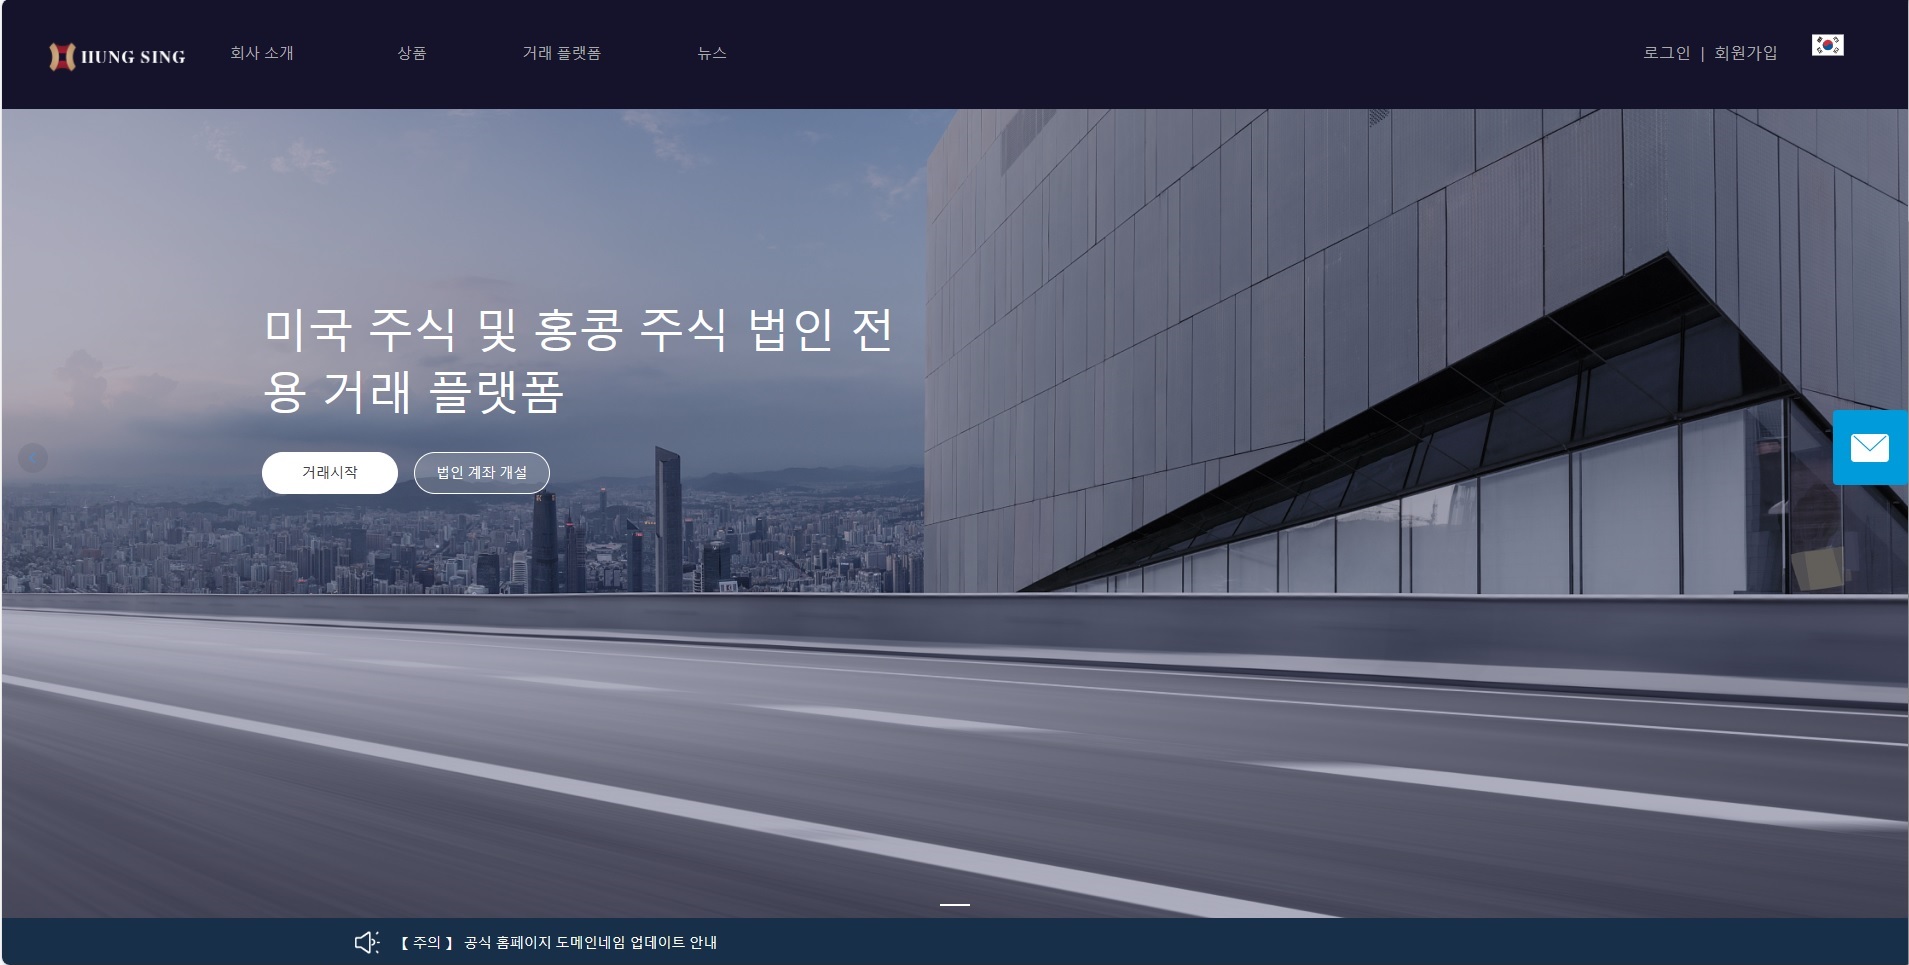
同時, 鴻昇希望提醒公眾以下欺詐行為,在某些情況下,某些聲稱是鴻昇員工的個人會招攬投資者購買股票、加入投資計畫或納稅。他們中的一些人通過出示偽造的鴻昇名片、員工證或包含鴻昇標誌的文件,謊稱代表鴻昇。
鴻昇在此重申,本行的香港網址為 www.hungsing.org。客戶如需使用證券服務,應在瀏覽器上地址的欄目輸入正確網址。
鴻昇正與有關方面關閉偽冒網站。客戶如有懷疑,請致電我們的客戶服務熱線(852) 3589 1623或發送電子郵件至[email protected],並向當地執法機構報告此事。
系統已恢復正常。 如仍有任何問題, 請打電話: 3589 1668 與客戶經理聯繫。不便之處, 敬請原諒!
因網路故障,網路供應商正加急搶修中。 在此期間,請打tel: 3589 1668 聯繫客戶經理為您下單。 不便之處, 敬請原諒!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客戶服務熱線: (852) 3589 1623

