


2026-10-30
友邦(1299.HK)第三季新业务价值跌5%
友邦(1299.HK)公布,截至9月底止第三季新业务摘要,按固定汇率基准计算,新业务价值14.15亿美元,按年跌5%;按实质汇率计算跌4%,反映香港业务及中国内地业务下滑,惟部分被来自集团其他报告分部(除泰国业务外)的18%新业务价值增长所抵消。集团的新业务价值于9月强劲回升,按年增长逾25%, 高盛认为带来惊喜。高盛指,友邦期内新业务价值(VONB)的下滑先前已有充份预期,且基本符合该行预期及市场共识(基于公司汇总数据)的预测。
友邦(1299.HK)发布第三季新业务摘要后股价+3.5%。
期内,年化新保费22.37亿美元;新业务价值利润率为63.5%,按固定汇率计算,分别跌13%及升5.3个百分点;按实质汇率计算,则分别跌12%及升5.3个百分点。
首三季,新业务价值46.27亿美元,按固定汇率计算,按年上升5%;年化新保费升3%至78.92亿美元;新业务价值利润率为58.9%,升0.8个百分点。按实质汇率计算,新业务价值升7%,年化新保费升5%,新业务价值利润率升1个百分点。

友邦指出,首9个月的新业务价值取得5%增长,惟香港业务及中国内地业务去年同期的销售极高,对第三季增长造成影响。集团的新业务价值于9月份恢复卓越增长,按年上升逾25%;预期第四季势头强劲,受惠于比较基数回复正常。
正如中期业绩所公布,集团预期将超越每股税后营运溢利自2023年至2026年复合年均增长率9%至11%的目标。
第三季业绩概要
香港业务的新业务价值在第三季减少3%,主要由于2025年7月的销售极其强劲。8月及9月的新业务价值强劲回升,合共录得20%的按年增长,所有客户群及分销渠道均录得增长, 高盛认为带来惊喜, 高盛此前预测香港业务的新业务价值为下降6%。
中国业务在2026年第三季新业务价值录得33%的下跌,主要反映去年同期的高基数,此乃由于当时客户赶在2025年9月1日整个业界重新定价前投保。在现有及新入职活跃代理人数均有增加的支持下,代理新业务价值于9月份恢复卓越增长;我们预期增长势头将于第四季度加快。银行保险新业务价值较去年下跌高双位数百分比,惟于季内逐步改善,9月份的新业务价值金额仅略低于去年同期水平。保障类产品占代理新业务价值的比重上升至46%,带动第三季新业务价值利润率提升。
泰国业务在第三季取得9%的新业务价值增长,受惠于代理及银行保险,以及传统保障类及单位链接式产品的强劲需求,并占期内新业务价值的93%。友邦保险在泰国继续雄踞市场的领导地位,于医疗、危疾及单位链接式各产品市场的份额均超过50%。高盛认为带来惊喜。
整体而言,受惠于中国内地产品及渠道组合的有利转变,新业务价值利润率上升5.3个百分点至63.5%。年化新保费减少13%至22.37亿美元,主要受到中国内地业务的影响;总加权保费收入则增加7%至128.92亿美元。按新业务保费现值基准呈报的利润率维持不变,为11%。正如我们在2026年中期业绩所公布,我们预期将超越每股税后营运溢利自2023年至2026年复合年均增长率9%至11%的目标。
高盛指近期股价走软提供了理想的买进时机,维持「买入」的投资评级
指友邦第三财季业绩不如预期,主要受中国内地市场拖累(按年减33%,高盛先前预测为下降8%)。 2025年7月和8月因产品重新定价产生的基数效应,以及2026年银保通路业务受到的干扰,其影响程度均超出了预期。但令人欣慰的是,代理人通路中保障型产品的销售占比显著提升,且该通路的新业务价值(VONB)在9月重回强劲增长态势。
展望未来,高盛认为基数效应的影响已基本消退。该行预计友邦在2026年第四财季将重拾新业务价值(VONB)两位数增长的动能;同时,香港和中国内地市场在2027财年均可望实现两位数增长。目前,友邦的估值为1.0倍2027财年「股价/内含价值」(P/EV)低于其过去3年及5年1.1倍及1.4倍的历史平均水平。根据该行的估算,其2027财年的股东总回报率(TSR)可达5.4%。
本文所提供的任何数据只供参考之用。并不对这些数据的准确性、完整性 、合时性或对基于这些资料而作出的任何决定负责。

参考香港交易所于 2024 年 6 月 18 日发布的香港证券及衍生产品市场维持恶劣天气下交易的
咨询总结,该措施将于 2024 年 9 月 23 日开始实行。
「恶劣天气交易日」是指在星期一至五(不包括香港公众假期)期间任何一天发生恶劣天气情况,包括:香港天文台发出的八号或以上台风信号或黑色暴雨警告,或香港特区政府发出的「极端情况」公告。
鉴于香港交易及结算所有限公司(下称「港交所」)宣布由 2024 年 9 月 23 日起实施恶劣天 气情况下仍维持股市交易; 有见及此,本公司向所有客户作出以下提示:
如对上述有任何查询,欢迎致电(852) 3589 1623 与客户服务部联络。
由于港灯进行电力设备紧急维修工程, 本公司的证券交易系统及设施将于以下时段暂停服务:
1) 31/5/2024 (FRI) 18:00 PM - 3/6/2024 (MON) 08:00 AM
2) 4/6/2024 (Tue) 18:00 PM - 5/6/2024 (Wed) 08:00 AM
如有造成不便之处,敬请见谅。
反诈骗声明
鸿升证券有限公司就伪冒网站发表声明
鸿升证券有限公司提示客户慎防伪冒本行的网站。有关伪冒网站通过虚假网站或手机实时通讯软件(如WhatsApp)邀请投资者参与非法证券活动,以获得佣金或其他可观的回报。
鸿升在此提醒客户,本行与伪冒电邮及网站并无任何关系。客户应注意妥善保管个人登入数据,而公司不会透过短讯或电邮超链接,要求客户登入其网站或流动应用程序进行银行帐户汇款,更不会透过短讯,要求客户提供任何敏感的个人资料。
以下为有关伪冒电子邮件的截图及伪冒网站连结:
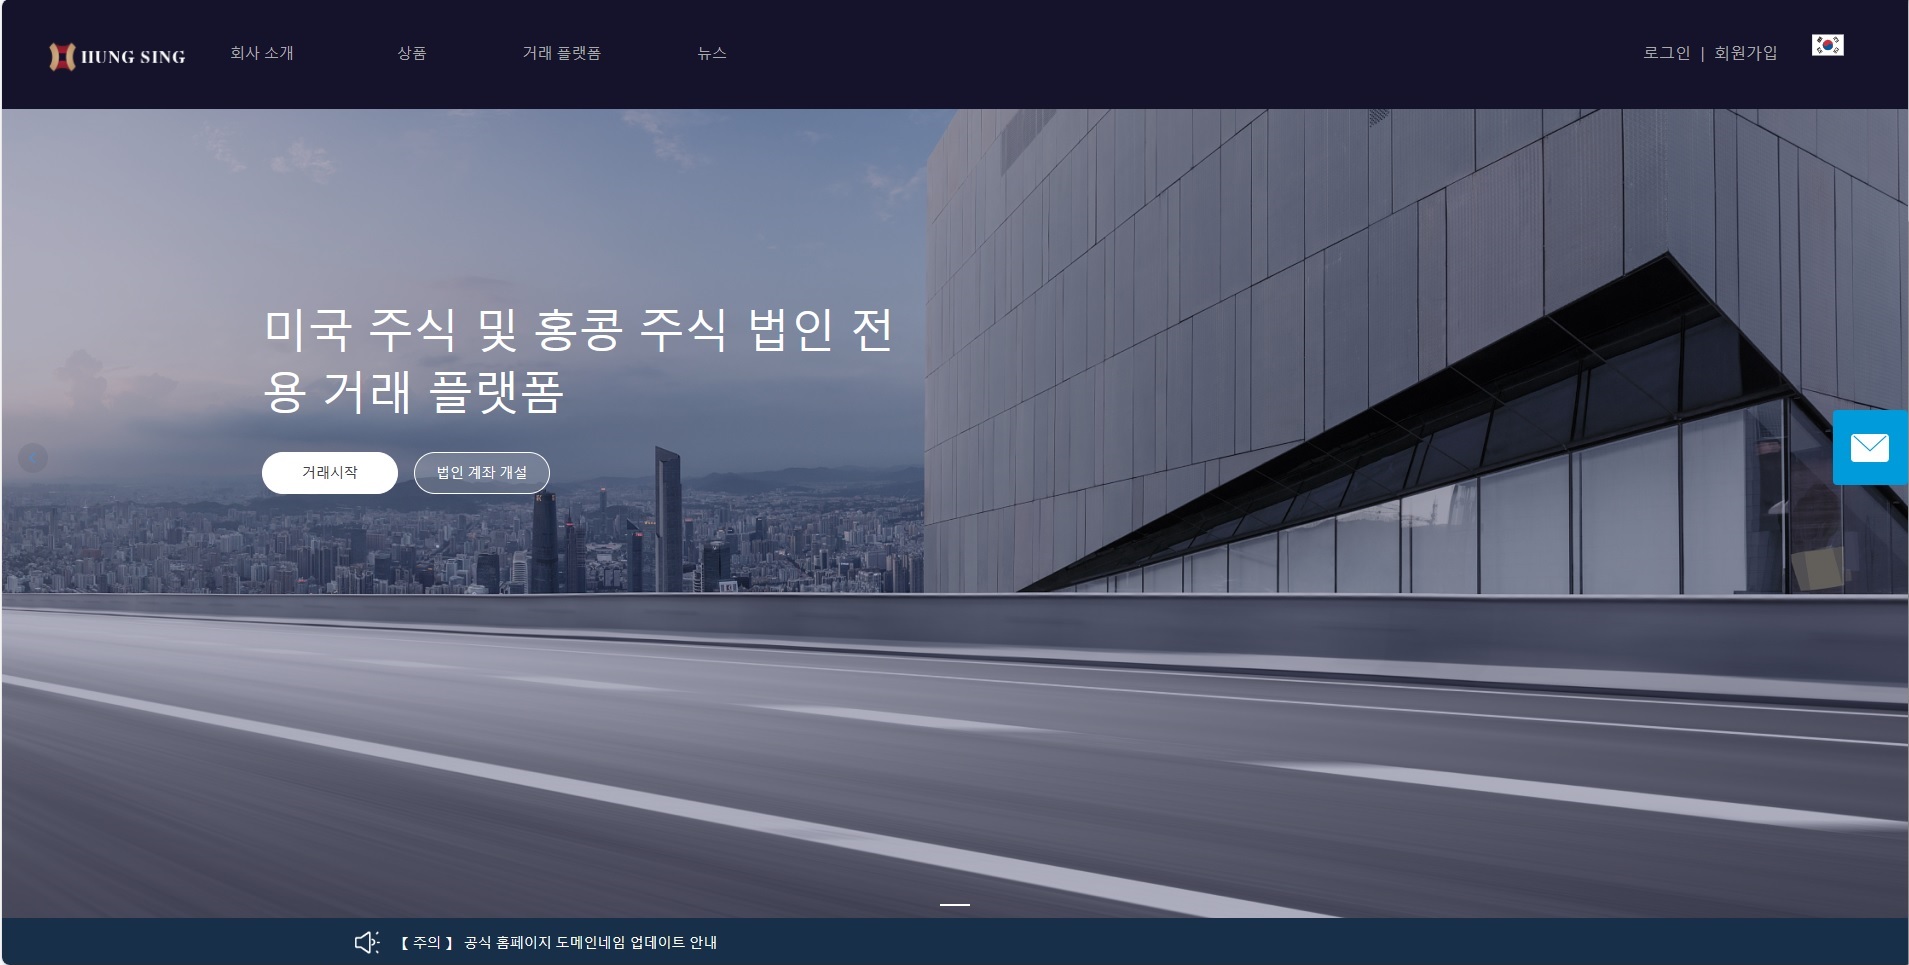
同时, 鸿升希望提醒公众以下欺诈行为,在某些情况下,某些声称是鸿升员工的个人会招揽投资者购买股票、加入投资计划或纳税。他们中的一些人通过出示伪造的鸿升名片、员工证或包含鸿升标志的文件,谎称代表鸿升。
鸿升在此重申,本行的香港网址为 www.hungsing.org。客户如需使用证券服务,应在浏览器上地址的欄目输入正确网址。
鸿升正与有关方面关闭伪冒网站。客户如有怀疑,请致电我们的客户服务热线(852) 3589 1623或发送电子邮件至[email protected],并向当地执法机构报告此事。
系统已恢复正常。 如仍有任何问题, 请打电话: 3589 1668 与客户经理联系。不便之处, 敬请原谅!
因网络故障,网络供应商正加急抢修中。 在此期间, 请打tel: 3589 1668 联系客户经理为您下单。 不便之处, 敬请原谅!
DZHI 報價系統
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
串流版* (IQ Streaming)
串流版-是經濟通網上實時財經新聞報價系統。客戶成功申請串流版服務, 便可隨即查看港股行情、即時股票及期貨報價、專家評論、傳聞與貼士, 以及第一手直接報導國內的財經新聞, 以掌握中國經濟趨勢及金融政策, 更獨享乾坤燭圖表。 讓您隨時隨地於網上緊貼市況, 有效地追蹤及監察每隻股票的最新走勢, 助您作出最佳投資決定。
*請立即致電(852)-35891630向客戶主任申請!
並可與鴻昇網上交易系統連結發揮超強效能!!!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
鴻昇證券以客為先,以超抵優惠價*向客戶提供下列產品:
1. Aastocks 2007 (阿思達克2007) with Futures Market Depth
2. MIE (盈資訊) with Futures Market Depth
*請立即致電(852)-35891630向客戶主任申請!
表格為 PDF 格式,若你的電腦未有Adobe Reader 請到此下載
 客户服务热线: (852) 3589 1623

